Według VDMA obroty europejskiej branży widzenia maszynowego spadały trzy lata z rzędu, w 2025 roku o 2%. Na 2026 rok stowarzyszenie spodziewa się lekkiego wzrostu, o 3%; aktualizacji tej prognozy po targach VISION w październiku nie znaleźliśmy. Wyniki ośmiu spółek z naszego zestawienia (czterech europejskich i czterech spoza Europy) wskazują na wyraźniejsze ożywienie. To jednak różne miary: obroty europejskich producentów i sprzedaż globalnych spółek, często w segmentach szerszych niż widzenie maszynowe.
Barometr zbiera w jednym miejscu dane, które spółki same podają w raportach dla inwestorów. Będziemy go aktualizować co kwartał według tych samych wskaźników, żeby dało się porównywać kolejne okresy.
Kto rośnie, a kto nie
| Spółka | Okres | Wynik | Zmiana r/r |
|---|---|---|---|
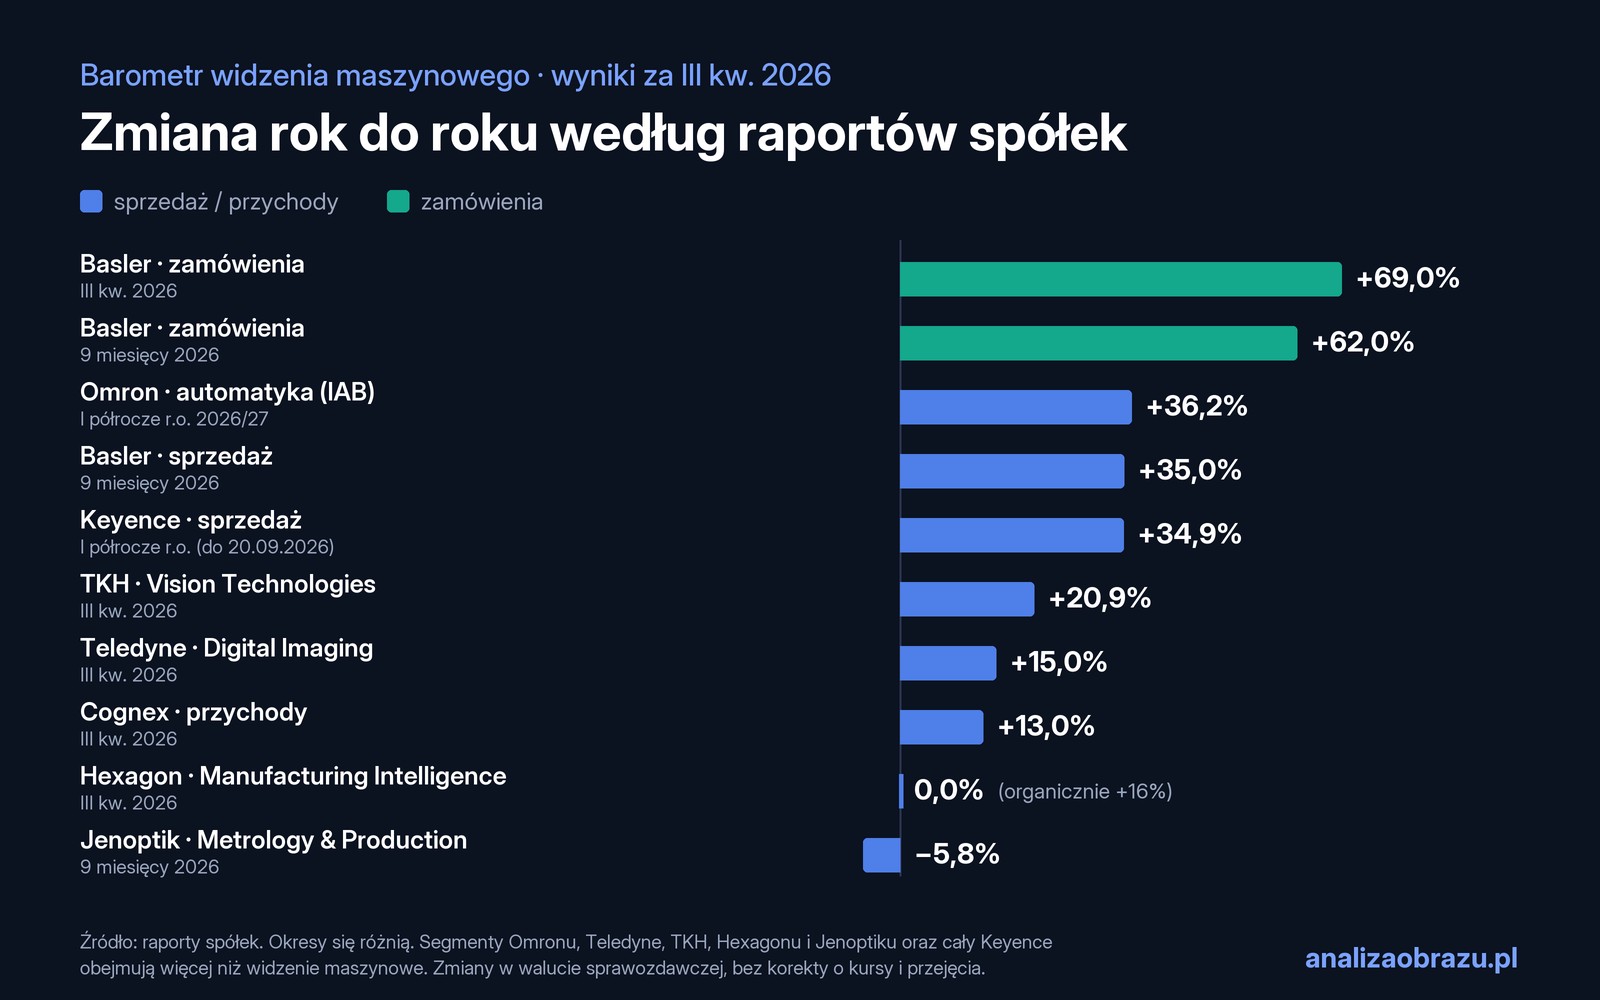
| Cognex | III kw. 2026 (do 4.10.2026) | przychody 313 mln USD | +13% (+19% bez jednorazowego efektu z III kw. 2025) |
| Basler | 9 miesięcy 2026 | sprzedaż 227,4 mln EUR, zamówienia 278,6 mln EUR | +35% / +62% |
| Basler | III kw. 2026 | sprzedaż ok. 75 mln EUR (tyle samo co w II kw.); kwoty zamówień nie podano | zamówienia +69% |
| Keyence | I półrocze roku obrotowego kończącego się w marcu 2027 (21.03–20.09.2026) | sprzedaż 735,4 mld JPY | +34,9% |
| Teledyne, segment Digital Imaging | III kw. 2026 | sprzedaż segmentu 903,0 mln USD | +15,0% |
| Omron, segment automatyki przemysłowej (IAB) | I półrocze roku obrotowego 2026/27 (1.04–30.09.2026) | sprzedaż segmentu 260,2 mld JPY | +36,2% |
| TKH, segment Vision Technologies (widzenie maszynowe i systemy bezpieczeństwa) | III kw. 2026 | kwoty nie podano | +20,9% |
| Hexagon, segment Manufacturing Intelligence (metrologia) | III kw. 2026 | sprzedaż segmentu 446,2 mln EUR | 0% (organicznie +16%) |
| Jenoptik, segment Metrology & Production Solutions | 9 miesięcy 2026 | sprzedaż segmentu 130,9 mln EUR | −5,8% |
Uwaga do tabeli: Cognex i Basler to firmy niemal w całości wizyjne. Pozostałe spółki raportują segmenty szersze niż widzenie maszynowe: u Teledyne to m.in. podczerwień, technika kosmiczna, obronność i RTG, u TKH także systemy bezpieczeństwa, u Hexagonu i Jenoptiku metrologia, u Omronu cała automatyka przemysłowa, a Keyence nie wydziela widzenia maszynowego z czujników i urządzeń pomiarowych. Część wzrostu może wynikać z przejęć i zmian kursów walut (Keyence i Omron raportują w jenach); tych efektów nie wyodrębniamy. Wzrost organiczny podaje tylko Hexagon, a TKH jedynie dla całej grupy. Okresy sprawozdawcze się różnią, a dobór spółek jest nasz.
Cognex podniósł prognozę przychodów na cały 2026 rok do 1 143–1 163 mln USD (wcześniej 1 130–1 150 mln USD), a na IV kwartał spodziewa się 270–290 mln USD. Omron podniósł prognozę sprzedaży segmentu automatyki na rok obrotowy kończący się w marcu 2027 do 540 mld JPY (wcześniej 510 mld JPY).
Najmocniejszy sygnał daje Basler: zamówienia rosną szybciej niż sprzedaż, a portfel zamówień na koniec września wynosił 100,5 mln EUR. Spółka podniosła prognozę rocznej sprzedaży do 295–300 mln EUR. Sama sprzedaż w III kwartale (ok. 75 mln EUR) pozostała jednak na poziomie II kwartału. Przekładanie zamówień na sprzedaż ograniczają też czynniki, które Basler sam opisuje: po sierpniowym trzęsieniu ziemi w Kumamoto produkcja u dostawcy sensorów obrazu (Sony) była przerwana, a spółka spodziewa się ograniczeń dostaw głównie w październiku i listopadzie, choć mniej dotkliwych, niż początkowo zakładała. Jako największe krótkoterminowe wyzwanie zarząd wskazuje dostępność komponentów półprzewodnikowych i napięte łańcuchy dostaw. Marża brutto za 9 miesięcy (52,9%) uwzględnia jednorazowy zwrot ceł w USA, a prognoza marży EBIT obejmuje efekty jednorazowe.
Podobny obraz daje Jenoptik w skali całej grupy: zamówienia za 9 miesięcy wyniosły 1 099,2 mln EUR wobec 777,3 mln EUR rok wcześniej, przy sprzedaży wyższej o 6,7%, a portfel zamówień wzrósł do 903,2 mln EUR. Rośnie jednak segment półprzewodnikowy (+16,7%), a segment metrologii, najbliższy widzeniu maszynowemu, notuje spadek. Hexagon podaje dla segmentu Manufacturing Intelligence wzrost organiczny o 16% przy sprzedaży w euro na poziomie sprzed roku; za 9 miesięcy sprzedaż segmentu jest niższa o 2% (organicznie +13%).
Skąd popyt
Najczęściej wymienianym źródłem popytu są półprzewodniki i elektronika. Basler pisze o ponadprzeciętnym wzroście w półprzewodnikach, elektronice i automatyzacji logistyki. TKH podaje, że widzenie 2D zyskało na zamówieniach z sektora obronnego i półprzewodnikowego, a portfel zamówień w widzeniu maszynowym rośnie z kwartału na kwartał. Omron tłumaczy wyniki inwestycjami w zaawansowane półprzewodniki i centra danych, napędzanymi popytem związanym z AI. Jenoptik notuje wyższą sprzedaż do producentów urządzeń litograficznych i urządzeń do inspekcji półprzewodników, a Hexagon wymienia przemysł lotniczy i obronny, produkcję ogólną oraz elektronikę.
Według transkrypcji konferencji wynikowej Cognexu (zapis zewnętrzny, nie dokument spółki) sprzedaż do klientów z elektroniki rośnie w tempie dwucyfrowym szósty kwartał z rzędu, do branży półprzewodnikowej wzrosła „silnie dwucyfrowo”, a do logistyki rośnie dwucyfrowo już jedenasty kwartał z rzędu. W motoryzacji obraz jest niejednolity. Sprzedaż Cognexu do tej branży wzrosła w III kwartale o kilka procent, a od początku roku jest na poziomie sprzed roku. W obu Amerykach mocno rosła, w Azji rosła wolniej, a w Europie nadal spadała, choć wolniej niż wcześniej. Prezes Cognexu tłumaczył słabość Europy tym, że wielu tamtejszych producentów samochodów zmaga się z konkurencją, którą sami postrzegają jako coraz ostrzejszą, i „trawi” część dużych inwestycji w samochody elektryczne. Liczy, że wracają i będą wracać do inwestowania, a niektórzy już wrócili. Hexagon ocenia popyt w motoryzacji jako stabilny: lepszy w obu Amerykach, słabszy w Chinach i reszcie Azji.
Obraz Europy nie jest jednoznaczny, bo dostępne dane mierzą różne rzeczy i dotyczą różnych okresów. Za III kwartał:
- Basler pisze o dynamicznym rozwoju we wszystkich regionach, z Chinami na czele, i o szczególnie silnym wzroście w regionach EMEA i Azji.
- Cognex według transkrypcji konferencji: sprzedaż w Europie spadła o 15%, ale po wyłączeniu zmiany podmiotów, przez które część klientów z elektroniki składa zamówienia, spadek wyniósł kilka procent. Ta sama zmiana zawyża wynik obu Ameryk (+42%). Dyrektor finansowy zaznaczył, że nie odzwierciedla ona zmiany popytu. Sprzedaż w Chinach wzrosła o 29%.
- W całej grupie Hexagon (która nie jest spółką wizyjną) sprzedaż w Europie Zachodniej wzrosła organicznie o 9%, a w obu Amerykach o 6%.
Dane roczne i prognozy:
- VDMA podaje, że w 2025 roku sprzedaż europejskich producentów do klientów w Europie spadła o 6%, do Ameryki Północnej wzrosła o 9%, a do Azji o 3%. To sprzedaż europejskich producentów, nie cały rynek europejski.
- Interact Analysis mierzy co innego: rynek według regionu sprzedaży. Szacuje, że rynek w regionie EMEA (Europa, Bliski Wschód, Afryka) wzrósł w 2025 roku o 0,8%, i prognozuje na 2026 rok wzrost o 3,9%. Do 2030 roku EMEA ma rosnąć średnio o 6,7% rocznie, nieco wolniej niż cały rynek (7,2%); najszybciej, o 8,1% rocznie, ma rosnąć region Azji i Pacyfiku bez Japonii.
- Według VDMA, cytowanego w raporcie Baslera, niemieccy producenci komponentów wizyjnych mają w tym roku nominalnie o 33% więcej zamówień i o 14% wyższą sprzedaż. Okres, którego dotyczą te dane, jest niepewny: raport Baslera mówi o danych do końca sierpnia, komunikat spółki do końca września. W publikacjach VDMA tej liczby nie znaleźliśmy. Dane dotyczą producentów niemieckich i prawdopodobnie obejmują eksport, więc mówią o ich koniunkturze, nie o popycie w Europie.
Interact Analysis szacuje wartość światowego rynku na 5,9 mld USD w 2025 roku i prognozuje 8,3 mld USD w 2030 roku. Najszybciej rosnącą branżą odbiorców ma być logistyka: z 494 mln do 898 mln USD, średnio o 12,7% rocznie. Największą branżą odbiorców pozostanie elektrotechnika i elektronika: z 742 mln do prawie 1,1 mld USD.
Polska: rynku nikt nie mierzy
Wartości polskiego rynku widzenia maszynowego nikt nie mierzy. Nie znaleźliśmy raportu ani badania, które podawałoby sprzedaż systemów wizyjnych w Polsce albo liczbę wdrożeń, także w publikacjach GUS, PARP i Polskiego Instytutu Ekonomicznego, a VDMA i Interact Analysis nie wyodrębniają Polski w swoich danych. Dostępne są tylko wskaźniki pośrednie:
- Eurostat: w 2025 roku technologie AI identyfikujące obiekty lub osoby na podstawie obrazów lub nagrań wideo (rozpoznawanie i przetwarzanie obrazów) stosowało 2,1% polskich firm przetwórstwa przemysłowego zatrudniających co najmniej 10 osób. W 2021 roku, gdy pytanie dotyczyło jeszcze tylko obrazów, było to 0,7%. Średnia dla Unii Europejskiej wyniosła w 2025 roku 3,1%, dla Niemiec 4,3%, a dla Czech 2,1%. W transporcie i gospodarce magazynowej odsetek ten jest w Polsce jeszcze niższy: 0,6% wobec 2,3% w UE. Wskaźnik dotyczy technologii AI, więc nie obejmuje całego rynku systemów wizyjnych, i pokazuje odsetek firm, a nie wartość zakupów.
- GUS: w 2026 roku przynajmniej jedną technologię AI stosowało 17,8% przedsiębiorstw, rok wcześniej 8,7%. GUS nie podaje w komunikacie osobno rozpoznawania obrazów, a dane Eurostatu za 2026 rok w podziale na technologie jeszcze się nie ukazały.
- IFR (według serwisu Plastech): w 2024 roku zainstalowano w Polsce 2 344 nowe roboty przemysłowe, o 13% mniej niż rok wcześniej, a łącznie pracowało ich 26 400 (o 7% więcej). Robotyzacja to jeden z obszarów zastosowań kamer i systemów wizyjnych, ale te liczby nie mówią, ile robotów korzysta z widzenia maszynowego.
Z tych danych wynika tylko tyle, że odsetek polskich firm przetwórstwa przemysłowego stosujących AI do rozpoznawania obrazów jest niższy niż średnio w Unii i zbliżony do czeskiego, ale rośnie szybciej: od 2021 roku prawie się potroił, podczas gdy w całej UE wzrósł z 2,2% do 3,1%. O wartości rynku, branżach odbiorców czy cenach projektów te liczby nic nie mówią.
Moja ocena dla firm sprzedających w Polsce i Europie: według prognozy Interact Analysis najszybciej do 2030 roku ma rosnąć logistyka, a w wynikach za III kwartał spółki wskazują przede wszystkim półprzewodniki, elektronikę i logistykę. Sprzedaż Cognexu do europejskiej motoryzacji, według transkrypcji konferencji, nadal spada, choć wolniej. Wniosek jest prosty: integratorzy i dostawcy, którzy dziś opierają sprzedaż głównie na motoryzacji, powinni szukać zleceń w logistyce, magazynach i e-commerce oraz u producentów elektroniki, bo tam popyt jest teraz potwierdzony liczbami. Polskiego rynku nikt nie mierzy, więc ta ocena opiera się na danych globalnych i europejskich, a nie na pomiarach w Polsce.
Przejęcia w branży i wokół niej
- Cognex kupuje RealSense (transakcję ogłoszono 22 września; ok. 500 mln USD w gotówce oraz program retencyjny 56,5 mln USD i ok. 50 mln USD w akcjach dla pracowników; zamknięcie planowane na IV kwartał). RealSense produkuje kamery głębi 3D do percepcji robotów; Cognex spodziewa się, że przychody RealSense w 2026 roku wyniosą 80–90 mln USD.
- Teledyne kupuje Varex Imaging za ok. 1,1 mld USD (umowa z 10 sierpnia, zamknięcie spodziewane na początku 2027 roku, po uzyskaniu zgód regulatorów). Varex produkuje lampy i detektory rentgenowskie dla medycyny i inspekcji przemysłowej; po przejęciu trafi do segmentu Digital Imaging, który obejmuje już m.in. podczerwień i RTG. Akcjonariusze Varex zatwierdzili transakcję 28 października (według kopii raportu Varex dla SEC, publikowanej przez serwisy finansowe). To technika rentgenowska, nie widzenie maszynowe w ścisłym znaczeniu.
- Microchip przejął Hailo (transakcję zamknięto 21 września). Hailo projektuje akceleratory AI do urządzeń brzegowych (edge AI), m.in. procesory wizyjne. To transakcja z pogranicza widzenia maszynowego, a Microchip zaznacza, że nie spodziewa się jej istotnego wpływu na swoje wyniki.
- LMI Technologies (grupa TKH) przejęła od firmy Vitronic dział inspekcji spoin (transakcję zamknięto na przełomie października i listopada; LMI podaje datę 2 listopada). Spośród wymienionych transakcji ta jest najbliższa klasycznemu widzeniu maszynowemu.
- Omron kupuje OnLogic, producenta komputerów przemysłowych do przetwarzania danych na brzegu sieci (edge computing). To nie jest firma wizyjna. Transakcja ma zostać zamknięta około stycznia 2027 roku; spółki nie ujawniły jej wartości.
Moim zdaniem trzy z tych transakcji (RealSense, Hailo, OnLogic) wpisują się w jeden kierunek: przetwarzanie obrazu i danych bliżej maszyny, czyli kamery 3D, akceleratory AI i komputery brzegowe. To moja interpretacja, nie deklaracja spółek; dwie z tych transakcji dotyczą zresztą firm spoza widzenia maszynowego.
Dla użytkowników najwięcej może zmienić transakcja Cognexu: kamery RealSense staną się częścią oferty dostawcy, który dotąd sprzedawał głównie rozwiązania dla linii produkcyjnych. Warto śledzić, jak zmienią się ich ceny, dostępność i oprogramowanie.
Na co patrzeć w kolejnym kwartale
- Czy zamówienia Baslera i portfele zamówień TKH i Jenoptiku przełożą się na sprzedaż oraz jak mocno ograniczenia w dostawach sensorów obniżą sprzedaż Baslera w IV kwartale.
- Czy Cognex osiągnie prognozę 270–290 mln USD przychodów za IV kwartał.
- Czy VDMA potwierdzi dane o zamówieniach niemieckich producentów komponentów i poda pierwsze liczby za 2026 rok dla Europy jako regionu sprzedaży.
- Czy przejęcia RealSense i Varex zostaną sfinalizowane.
Kolejny Barometr opublikujemy po sezonie wyników za IV kwartał.
Metodologia: liczby pochodzą z raportów i komunikatów spółek oraz z dokumentów VDMA i Interact Analysis. Dane Cognexu w podziale na regiony i branże pochodzą z zewnętrznej transkrypcji konferencji wynikowej i są tak oznaczone w tekście; tak samo oznaczyliśmy wynik głosowania akcjonariuszy Varex i liczbę VDMA cytowaną przez Baslera. Dane o Polsce pochodzą z bazy Eurostatu (zbiór isoc_eb_ain2, firmy zatrudniające co najmniej 10 osób, stan na 15.06.2026), z komunikatu GUS i z danych IFR cytowanych przez serwis Plastech. Zmiany procentowe to zmiany rok do roku podane przez spółki, liczone w walucie sprawozdawczej spółki, chyba że zaznaczono „organicznie”. Okresy różnią się między spółkami (kwartał, półrocze, 9 miesięcy, różne lata obrotowe); każdy jest podany w tabeli. Nie przeliczamy walut i nie wyodrębniamy wpływu przejęć.
Źródła:
- Cognex, wyniki III kw. 2026
- Cognex, konferencja wynikowa (transkrypcja zewnętrzna)
- Cognex, przejęcie RealSense
- Basler, raport za 9 miesięcy 2026
- Basler, komunikat o wynikach za 9 miesięcy (EQS)
- Keyence, wyniki za I półrocze roku obrotowego (do 20.09.2026)
- Teledyne, wyniki III kw. 2026
- Omron, wyniki za I półrocze roku obrotowego (do 30.09.2026)
- TKH, prezentacja III kw. 2026
- Hexagon, raport za okres 1.01–30.09.2026
- Jenoptik, raport kwartalny za okres styczeń–wrzesień 2026
- Varex, wynik głosowania akcjonariuszy (kopia raportu 8-K/A)
- Microchip, przejęcie Hailo
- LMI Technologies, przejęcie działu Vitronic
- OnLogic, umowa z Omron
- VDMA, prognoza i dane regionalne (28.04.2026, aktualizacja 2.10.2026)
- Interact Analysis, prognoza
- Eurostat, wykorzystanie AI w przedsiębiorstwach według technologii i działalności (isoc_eb_ain2)
- GUS, społeczeństwo informacyjne w Polsce w 2026 r. (komunikat)
- IFR World Robotics 2025, dane dla Polski (artykuł w serwisie Plastech)